Osebne finance · 9 min branja· 03. 10. 2026
Kako varčevati denar: 12 praktičnih nasvetov, ki delujejo
Preprosti koraki, s katerimi vsak mesec privarčujete več, ne da bi se odpovedali vsemu, kar imate radi.
# Kako začeti varčevati, ne da bi se odpovedali vsemu, kar vas veseli
Plača pride, poravnate račune, nakupite hrano in opravite še nekaj manjših nakupov. Potem pogledate stanje na računu in se vprašate: »Kam je šel ves denar?«
Pogosto težava ni en velik nakup. Denar odteka skozi številne majhne odločitve, ki jih med tednom skoraj ne opazimo. Dostava hrane po napornem dnevu. Naročnina, ki je že mesece ne uporabljamo. Nakup v akciji, ki ga brez popusta sploh ne bi opravili.
Varčevanje zato ni samo stvar volje. Veliko lažje je, če si postavite sistem, ki deluje tudi takrat, ko ste utrujeni, zaposleni ali vam preprosto ni do pregledovanja financ.
Cilj ni, da nehate uživati. Cilj je, da manj denarja porabite za stvari, ki vam ne pomenijo veliko, in ga več ostane za tisto, kar si res želite.
1. Najprej plačajte sebe — vendar z realnim zneskom
Če varčujete samo s tem, kar ostane ob koncu meseca, boste pogosto ugotovili, da ne ostane nič.
Poskusite obrniti vrstni red. Ob prejemu plače najprej prenesite dogovorjeni znesek na ločen varčevalni račun, nato razporedite preostanek za stroške.
Za začetek izberite znesek, ki ga boste lahko ohranili tudi v nekoliko dražjem mesecu. To je lahko 20, 50 ali 100 evrov. Če vam proračun omogoča, lahko začnete s 5–10 % neto prihodka.
Primer: Pri mesečnem prihodku 1.500 evrov pomeni 5 % prihranek 75 evrov na mesec oziroma 900 evrov v enem letu, brez upoštevanja obresti.
Nastavite samodejni prenos na dan prejema plače ali dan za njim. Prej preverite datume večjih obveznosti, da vam zaradi prenosa ne zmanjka denarja za račune.
Poskusite ta teden: Nastavite prvi samodejni prenos. Če morate prihranke vsak mesec vračati na tekoči račun, znesek zmanjšajte in preverite proračun.
2. Poiščite svoje tri največje luknje v proračunu
Ni treba, da do konca življenja beležite vsak cent. Za začetek pa potrebujete dovolj jasen pregled, da ugotovite, kje lahko kaj spremenite.
Preglejte transakcije zadnjih treh mesecev in jih razdelite v nekaj skupin:
- bivanje in položnice,
- hrana in gospodinjstvo,
- prevoz,
- restavracije, dostava in kava,
- nakupi in prosti čas,
- naročnine,
- drugi stroški.
Nato izberite tri kategorije, kjer vas poraba najbolj preseneti. Tam začnite iskati prihranke.
Če za dostavo hrane porabite 160 evrov na mesec, je lahko zmanjšanje na 80 evrov učinkovitejše kot iskanje nekaj centov cenejšega izdelka v treh različnih trgovinah.
Vprašanje ni samo: »Koliko sem porabil?« Vprašajte se tudi: »Ali mi je ta poraba prinesla toliko zadovoljstva, kot sem pričakoval?«
3. Odpovejte naročnine, ki jih plačujete za svojo idealno različico
Članarina za telovadnico, v katero boste »naslednji mesec zagotovo začeli hoditi«. Aplikacija za jezik, ki je niste odprli od pomladi. Tri pretočne storitve, čeprav večinoma gledate samo eno.
Naročnine pogosto plačujemo za načrte, ki jih trenutno ne uresničujemo.
Pri vsaki preverite:
- Kdaj sem jo nazadnje uporabil?
- Bi jo danes ponovno sklenil?
- Obstaja cenejši paket, ki zadostuje mojim potrebam?
- Kakšni so pogoji odpovedi in morebitni stroški?
Primer: Tri nepotrebne naročnine po 12 evrov pomenijo 36 evrov na mesec oziroma 432 evrov na leto.
Preden sklenete letno naročnino zaradi popusta, pomislite tudi na možnost, da je čez dva meseca ne boste več potrebovali.
4. Nakupu dajte čas, da izgubi svoj čar
Pri spletnem nakupovanju je razdalja med »to mi je všeč« in »naročilo potrjeno« lahko krajša od minute.
Za nenujne nakupe uvedite premor:
- pri manjših nakupih počakajte do naslednjega dne,
- pri večjih počakajte vsaj 48 ur,
- pri dražjih nakupih si vzemite teden ali več.
Izdelek shranite na seznam želja in zapišite, zakaj ga potrebujete. Ko se vrnete k njemu, preverite, ali razlog še vedno drži.
Koristen trik: Odstranite shranjeno kartico iz spletnih trgovin in izklopite obvestila o akcijah. Že nekaj dodatnih korakov vam lahko da čas za premislek.
Popust je prihranek samo, če bi izdelek kupili tudi sicer in je ponudba dejansko ugodna.
5. Hrano načrtujte za dneve, ko se vam ne bo ljubilo kuhati
Najboljši tedenski jedilnik ni tisti, ki je videti popolno. Je tisti, ki ga lahko izvedete tudi v sredo zvečer, ko ste utrujeni.
Načrtujte nekaj preprostih obrokov, ki jih poznate in radi jeste. Vključite tudi hitro rezervno možnost: zamrznjeno porcijo kosila, testenine, jajca ali sestavine za preprosto juho.
Pred nakupom preverite hladilnik in omare. Nato sestavite seznam in kupite količine, ki jih boste verjetno porabili.
Poskusite to: En obrok na teden pripravite iz hrane, ki jo že imate doma. Tako zmanjšate zavrženo hrano in preprečite, da bi vedno znova kupovali iste zaloge.
Pri večjih pakiranjih primerjajte ceno na kilogram ali liter. Večje pakiranje je smiselno le, če boste vsebino porabili.
6. Enkrat letno preglejte stroške, ki jih plačujete brez razmišljanja
Telefon, internet, elektrika, bančni paket in zavarovanja se običajno plačujejo samodejno. Prav zato jih lahko dolgo sploh ne preverimo.
V koledar si vpišite letni pregled rednih stroškov. Pri vsakem preverite:
- koliko dejansko plačujete,
- kaj za ta denar dobite,
- ali paket ustreza vaši uporabi,
- kdaj se izteče morebitna vezava,
- kakšna je cena po koncu promocijskega obdobja.
Pri zavarovanjih primerjajte tudi kritja, izključitve in odbitne franšize. Nižja premija ob slabšem kritju ni nujno boljša ponudba.
Primer: Če primerljive storitve skupaj pocenite za 25 evrov na mesec, je to 300 evrov letnega prihranka.
7. Prihrankom dajte ime
»Varčevanje« je precej abstrakten cilj. »Rezerva za popravilo avtomobila« ali »dopust brez limita« pa takoj pove, zakaj denar odlagate.
Če banka omogoča brezplačne varčevalne predale, jih poimenujte po namenu. Lahko pa vodite preprosto evidenco, koliko skupnega zneska pripada posameznemu cilju.
Za začetek so uporabne tri skupine:
- Varnostna rezerva: za nujne in nepričakovane izdatke.
- Predvidljivi večji stroški: za registracijo, zavarovanje, servis ali dopust.
- Dolgoročnejši cilji: za večje načrte, ki zahtevajo več časa.
Registracija avtomobila ni nepričakovan strošek. Če zanjo potrebujete 600 evrov na leto, lahko mesečno odložite 50 evrov in se izognete velikemu posegu v proračun ob zapadlosti.
8. Ob povišici ne povečajte takoj vseh stroškov
Ko prihodki zrastejo, hitro zraste tudi poraba. Dražji paket, več večerij zunaj, nekoliko večji obrok za avto. Na koncu lahko kljub višji plači ostane enako malo denarja kot prej.
Še pred naslednjo povišico določite, kako boste razdelili dodatni prihodek.
Primer: Če se neto plača poveča za 150 evrov, lahko 75 evrov namenite varčevanju, preostanek pa večji sproščenosti pri porabi.
Podobno velja za regres ali nagrado. Del namenite ciljem, del pa porabite za nekaj, česar se boste veselili. Razmerje izberite glede na svoje obveznosti.
9. Pri dolgovih poglejte obresti, ne samo mesečnega obroka
Majhen mesečni obrok lahko prikrije drag dolg. Zapišite vse obveznosti, preostali znesek, obrestno mero in stroške.
Redno poravnavajte zahtevana plačila pri vseh dolgovih. Dodatna sredstva lahko nato usmerjate v dolg z najvišjo obrestno mero, ob upoštevanju pogojev predčasnega odplačila.
Hkrati ohranite nekaj rezerve za nujne izdatke. Če za poplačilo dolga porabite čisto vse, lahko že naslednje popravilo povzroči novo zadolžitev.
Če vsak mesec potrebujete limit za osnovne stroške, težava presega posamezen nepotreben nakup. Takrat je treba pregledati večje stalne obveznosti, prihodke in vzdržnost celotnega proračuna.
10. Določite znesek, ki ga lahko porabite brez slabe vesti
Proračun, ki ne dopušča nobenega užitka, je težko vzdrževati.
Določite mesečni ali tedenski znesek za kavo, kosila zunaj, manjše nakupe in druge stvari, ki vas veselijo. Ko je ta denar porabljen, počakajte do naslednjega obdobja.
Uporabite način, ki vam najbolj pomaga ohraniti pregled: gotovino, ločen račun ali kategorijo v aplikaciji.
Primer: Če si za sprotne užitke določite 40 evrov na teden, se odločate znotraj jasne meje. Dražje kosilo morda pomeni, da boste ta teden izpustili drug nakup.
Tako vsaka kava ne postane razlog za občutek krivde.
11. Kupujte glede na uporabo, ne samo glede na ceno
Najcenejši izdelek ni vedno najcenejša rešitev. Če ga morate hitro zamenjati, lahko na koncu porabite več.
Pri nakupu se vprašajte:
- Kako pogosto bom to uporabljal?
- Ali lahko izdelek popravim?
- Ali že imam nekaj, kar opravi isto nalogo?
- Ali je smiseln rabljen izdelek, izposoja ali najem?
Primer: Orodje za en sam projekt si je morda smiselno izposoditi. Čevlji, ki jih nosite vsak dan, pa lahko upravičijo višjo ceno, če so udobni in vzdržljivi.
Višja cena sama po sebi še ne pomeni boljše kakovosti. Preverite izdelavo, garancijo, možnost popravila in izkušnje uporabnikov.
12. Napredek preverjajte enkrat mesečno
Za mesečni pregled si rezervirajte 15 minut. Ni treba, da vsak večer pregledujete račun.
Odgovorite na štiri vprašanja:
- Koliko sem ta mesec prihranil?
- Pri katerih stroških sem presegel načrt?
- Kateri večji izdatki prihajajo?
- Kaj bom prihodnji mesec spremenil?
Če vam en mesec ne uspe, poiščite razlog. Nujen zobozdravstveni poseg zahteva drugačen odziv kot več zaporednih impulzivnih nakupov.
Dober sistem se prilagaja življenju. Po dražjem mesecu ga popravite in nadaljujte.
Koliko naj bi sploh prihranili?
Pogosto se omenja pravilo 50/30/20, ki neto prihodek razdeli takole:
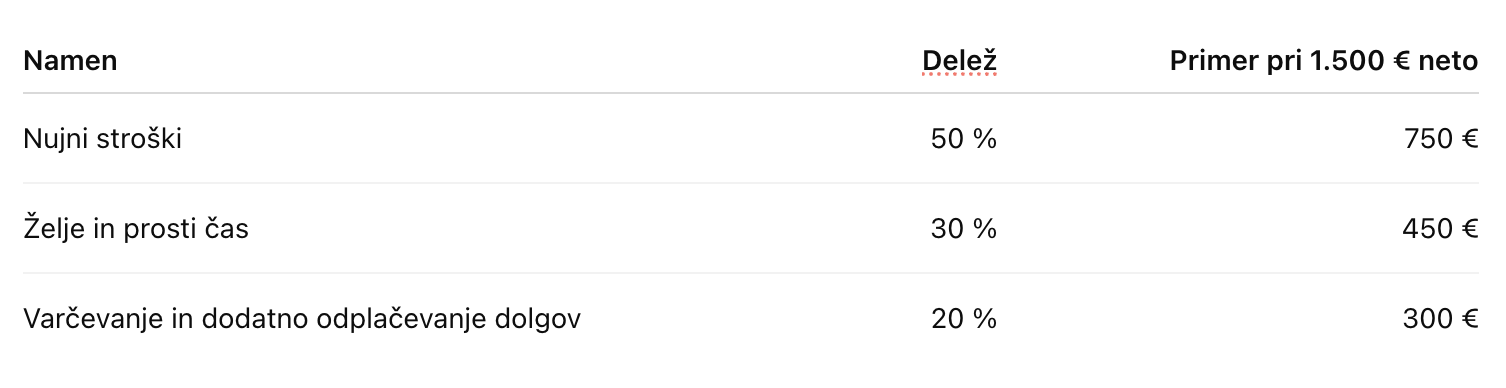
To je izhodišče, ne merilo uspešnosti. Če najemnina in osnovni stroški porabijo večino prihodka, je lahko takšna razporeditev trenutno nedosegljiva.
Začnite s tremi vprašanji: Koliko potrebujem za nujne stroške? Koliko moram pripraviti za znane prihodnje izdatke? Koliko lahko redno odložim, ne da bi se dodatno zadolževal?
Tudi manjši vzdržen prihranek je koristen. Pri 50 evrih na mesec zberete 600 evrov v letu oziroma 3.000 evrov v petih letih, brez obresti. To je nominalni znesek; njegova kupna moč se lahko zaradi inflacije spremeni.
Prvi cilj: rezerva, ki vam kupi nekaj miru
Pred velikimi varčevalnimi cilji je koristno oblikovati začetno rezervo za nujen račun ali manjše popravilo. Za nekoga je prvi dosegljivi mejnik 300 evrov, za drugega 1.000 evrov.
Nato jo postopno povečujte glede na nujne mesečne stroške. Pogost okvir je rezerva za tri do šest mesecev teh stroškov. Pri nestalnih prihodkih ali večji odvisnosti gospodinjstva od ene plače je lahko smiselna večja rezerva.
Ta denar naj bo hitro dostopen in ločen od vsakodnevne porabe. Njegov glavni namen je, da vas nepričakovan dogodek ne prisili v drag dolg.
Vaš načrt za ta teden
Ni treba uvesti vseh sprememb hkrati. Začnite s petimi kratkimi koraki:
- Ponedeljek: Preglejte transakcije zadnjih treh mesecev.
- Torek: Odpovejte eno naročnino, ki je ne uporabljate.
- Sreda: Nastavite realen samodejni prenos.
- Četrtek: Pripravite jedilnik in nakupovalni seznam.
- Petek: Poimenujte prvi varčevalni cilj in določite datum mesečnega pregleda.
Izberite spremembe, pri katerih bo prihranek opazen, odpovedovanje pa majhno. Ko prvi koraki postanejo rutina, dodajte naslednjega.
Koliko lahko zberete do svojega cilja? V kalkulatorju varčevanja preverite različne mesečne zneske in obdobja. Za začetek uporabite znesek, ki ga lahko vzdržujete tudi v običajnem, nekoliko dražjem mesecu.